
تساعد معرفة طريقة تعديل الإقرار الضريبي المنشأة على تعديل البيانات الخاطئة التى تكتشف بعد تقديم الإقرار سواء كان ذلك الخطأ يتعلق بالمبيعات أو المشتريات أو قيمة الضريبة المستحقة، حيث إنه لا ينبغي تجاهل هذا الخطأ أو تأجيل تعديله بل يجب مراجعة السجل وتحديد أثره، ثم زيارة البوابة الالكترونية التابعة للهيئة لإجراء التعديل اللازم، ومع تنظيم المستندات من خلال منصة سجلي ستصبح عملية المراجعة للإقرارات والفواتير أسهل، كما ستزيد قدرة المنشأة على تقديم البيانات الواضحة عند طلب الهيئات أو الجهة المختصة لذلك.
طريقة تعديل الإقرار الضريبي
تبدأ طريقة تعديل الإقرار الضريبي بفهم نوع الإقرار والفترة المحددة، ثم مقارنة البيانات بالفواتير والسجلات، لذلك توفر هيئة الزكاة والضريبة والجمارك خدمة تمكن المنشآت من تعديل الإقرار الضريبي سواء كانت ضريبة القيمة المضافة أو ضريبة الدخل للمنشآت الأجنبية، وذلك عبر اختيار الخدمة المرتبطة بنوع الضريبة، مع مراعاة إعداد ملف يوضح فترة الإقرار والخطأ المراد معالجته وقيمة الفرق والأسباب والمستندات والوثائق المؤيدة قبل زيارة الموقع الإلكتروني.
ما هو الإقرار الضريبي وما أهمية تقديمه بشكل صحيح؟
الإقرار الضريبي هو عبارة عن مستند تقوم المنشأة بتقديمه يتضمن بيانات العمليات الخاضعة للضريبة خلال فترة زمنية محددة مثل المشتريات والمبيعات والمدخلات والمخرجات، وبناءً على ذلك يتم تحديد الضريبة المستحقة أو رصيد المنشأة الدائن، ولذلك فإن كتابة أرقام غير صحيحة سوف يؤدي إلى إرفاق مستندات إضافية أو ظهور فرق واضح في تحليل القوائم المالية للشركات، ولا تقتصر أهمية تقديم الإقرار على السداد فقط، بل يجب على المنشأة الالتزام بالاعتماد على السجلات وتوثيق الفواتير بدقة، لذلك يجب الاطلاع على نظام ضريبة القيمة المضافة في السعودية للتأكد من أن الدفاتر والفواتير مطابقة للإقرار ثم حفظ نسخة منه وإثبات تقديمه.
أهمية تقديم الإقرار الضريبي في الموعد المحدد
يساعد الالتزام بموعد وطريقة تعديل الإقرار الضريبي على تجنب غرامة التأخير والمحافظة على انتظام الملف، لذا يجب تحديد موعد واضح وتخصيص وقت للمراجعة، مع مراعاة تقديمه خلال الأيام الأولى وعدم انتظار الأيام الأخيرة حتى لا تواجهك أية مشاكل تقنية، مع الأخذ في الاعتبار المواعيد الظاهرة في الحساب الخاص بالمنشأة لدى الهيئة.
ما المقصود بتعديل الإقرار الضريبي؟
المقصود بـ طريقة تعديل الإقرار الضريبي هو تصحيح الإقرار بعد أن سبق إرساله فور اكتشاف وجود بيانات ناقصة أو مبالغ زائدة أو تصنيف إحدى البنود بشكل غير صحيح، ولا يعني بالضرورة أن التعديل وجود مخالفة المهم هو إثبات سبب الخطأ وتوقيت اكتشافه وكيفية الإفصاح عنه مع الالتزام بالإجراءات المعتمدة، وقد يكون من المفيد الاستعانة بخبرة مكتب محاسب قانوني معتمد عند وجود تعديلات كبيرة تحتاج إلى مختص، ولا بد من الإشارة قد يزيد التعديل الضريبة أو يخفضها، لذلك على المنشأة عدم تغيير أي أرقام دون إرفاق مستند، وعليها توضيح الفرق بين الإقرارين وسبب كل تغيير.
متى يمكن تعديل الإقرار الضريبي؟
يمكن اللجوء إلى طريقة تعديل الإقرار الضريبي فور اكتشاف خطأ لأنه يؤثر في البيانات أو في قيمة الضريبة المصرح بها، ويجب التعامل مع ذلك التصحيح بناءً على طبيعة الخطأ وقيمته واللوائح النظامية المعتمدة، ومن الحالات التي تستدعي مراجعة الإقرار ما يلي:
الأخطاء في البيانات والمبالغ المسجلة
قد تكتشف المنشأة بعد تقديم الإقرار الضريبي وجود خطأ في قيمة المشتريات أو المبيعات، أو في ضريبة المدخلات و المخرجات، أو في إدخال مبلغ بشكل غير صحيح، في هذه الحالات يتم مراجعة البيانات والمستندات وتحديد أثر الخطأ قبل تقديم التعديل.
اكتشاف نقص أو زيادة في الضريبة المستحقة
قد يؤدي الخطأ إلى تسجيل ضريبة أعلى أو أقل من القيمة الصحيحة، وهنا تختلف الإجراءات التصحيحية وفقًا لنتيجة الخطأ، لذلك يجب على المنشأة تحديد الفرق الضريبي بشكل دقيق والالتزام بالقواعد المطبقة قبل البدء في تعديل الإقرار.
الحالات التي تستدعي تصحيح الإقرار
من أبرز الحالات التي يجب فيها تصحيح الإقرار الضريبي ما يلي:
- اكتشاف الخطأ في البيانات المالية المسجلة.
- عدم إدراج بعض الفواتير أو التوريدات.
- وجود خطأ في احتساب ضريبة المدخلات أو المخرجات.
- وجود فرق بين السجلات المحاسبية وبيانات الإقرار.
- تسجيل بيانات أو مبالغ مالية بشكل غير صحيح.
طريقة تعديل الإقرار الضريبي إلكترونيًا
تيح هيئة الزكاة والضريبة والجمارك إمكانية تعديل إقرار ضريبة القيمة المضافة عبر البوابة الإلكترونية، وتوضيح خطوات الخدمة الرئيسية للوصول إلى الإقرار الضريبي وتعديل البيانات، ثم تقديمه، وتشمل ما يلي:
الدخول إلى بوابة هيئة الزكاة والضريبة والجمارك
تسجيل الدخول إلى حساب المنشأة في البوابة الإلكترونية التابعة للهيئة، الانتقال إلى قسم الضرائب بشكل مباشر، ثم تحديد خيار ضريبة القيمة المضافة للوصول إلى الإقرار الضريبي.
اختيار الإقرار الضريبي المراد تعديله
بعد الدخول إلى الإقرار الضريبي، يتم تحديد الإقرار الواجب معالجته، ثم تحديد خيار تعديل الإقرار، هنا يجب التأكد من اختيار الفترة الضريبية الصحيحة قبل البدء في إدخال التعديلات.
تعديل البيانات وإدخال المعلومات الصحيحة
مراجعة البيانات التي تم تسجيلها وتحديد الخطأ ثم كتابة القيمة الصحيحة بناءً على السجلات والفواتير والمستندات المحاسبية المعتمدة، كما تحتاج الخدمة إلى تحديد سبب التعديل وإرفاق الوثائق والمستندات وفقًا للمعايير.
مراجعة الإقرار المعدل وتقديمه
قبل إرسال الإقرار الضريبي المعدل، يجب مراجعة كافة البيانات والأرقام للتأكد من أن جميع التعديلات تعكس السجل الفعلي للمنشآت، وبعد تقديمه تقوم الهيئة بإرسال إشعار باستلام الإقرار ومبلغ الفاتورة بناءً على بيانات الخدمة.
كيف يتم فحص الإقرارات الضريبية من قبل الهيئة؟
تقوم الهيئة بمراجعة الإقرار تلقائيًا أو فحصه بمقارنته بالبيانات المتاحة لديها، ولا يعني طلبها بعض المستندات الإضافية إثبات وجود مخالفة، ولكن الأمر يحتاج إلى تدقيق دقيق للرد في الموعد المحدد، وفيما يلي خطوات فحص الإقرار الضريبي:
مراجعة البيانات والمعلومات الواردة في الإقرار
تقوم الهيئة بمراجعة مدى اتساق وتناسق أرقام المبيعات والمشتريات والضرائب ومقارنتها بالفواتير الإلكترونية أو الإقرارات الضريبية السابقة، فلذلك يجب أن تكون التعديلات مدعومة بالسجلات القابلة للتتبع.
طلب المستندات والبيانات الإضافية
قد تحتاج الهيئة عقودًا أو فواتير أو كشف حساب أو قيود أو شرحًا للفروق، وفي هذه الحالة تقوم المنشأة بتجميع المستندات وفقًا للفترة الزمنية وربط كل مستند برقم، ومن الأفضل حفظ ملف إلكتروني منظم لتسهيل هذه العملية، ويمكن لمنصة سجلي ترتيب الوثائق وتسهيل إمكانية الوصول إليها مع حماية قوية للبيانات.
نتائج فحص الإقرار الضريبي
قد ينتهي الفحص بقبول الإقرار الضريبي أو طلب توضيح آخر أو تعديل في نتيجة الفحص وفقًا لما يتم عرضه في المستندات واللوائح، لذلك على المنشأة قراءة الإشعار بعناية ودقة فائقة والالتزام بمهلة الرد أو الاعتراض إن كانت متاحة والاحتفاظ بجميع المراسلات.
هل توجد غرامة على تعديل الإقرار الضريبي؟
لا، لا يعني مجرد اتباع طريقة تعديل الإقرار الضريبي فرض غرامة، لكن قد يترتب غرامة إذا أدى إلى قرار خاطئ أو إذا تم تعديله لاحتساب ضريبة أقل من المبلغ المستحق على المنشأة وفقًا لبعض الحالات، وتوضح الهيئة أن الغرامة قد تصل إلى 50% من مقدار الفرق، مع إمكانية التخفيض أو الإعفاء بناءً على اللوائح المعتمدة.
الحالات التي قد تترتب عليها غرامات
هناك بعض الحالات التي ترتب عليها الغرامة وهي:
- التأخر في تقديم الإقرار أو تسديد الضريبة.
- ظهور نقص أو عجز ضريبي لم يتم معالجته بالشكل الصحيح.
- تقديم بيانات مضللة وعدم التعاون مع الهيئة أثناء الفحص.
أثر التأخر في تصحيح الأخطاء الضريبية
قد يؤدي التأخير في معالجة خطأ الإقرار الضريبي إلى زيادة المخاطر الخاصة بالالتزام الضريبي، خاصة إن كان الخطأ ناتجًا عن نقص في الضريبة المستحقة، واللوائح المعتمدة توضح أن الخاضع للضريبة الذي اكتشف خطأ ناتجًا عن نقص في قيمة الضريبة عليه إرسال إشعار إلى الهيئة المعتمدة خلال 20 يومًا من تاريخ علمه بالخطأ.
أهمية الالتزام بالإجراءات والمواعيد النظامية
الالتزام بالإجراءات والمواعيد يساعد على تقليل احتمال وقوع المنشأة في إحدى المخالفات والغرامات الإضافية مما يضمن معالجة الخطأ وفقًا للخطوات الصحيحة، لذلك يجب مراجعة الإقرار فور اكتشاف أي خطأ وعدم الانتظار إلى نهاية الفترة الضريبية التالية دون التحقق من الإجراء اللازم.
أهم النصائح عند تعديل الإقرار الضريبي
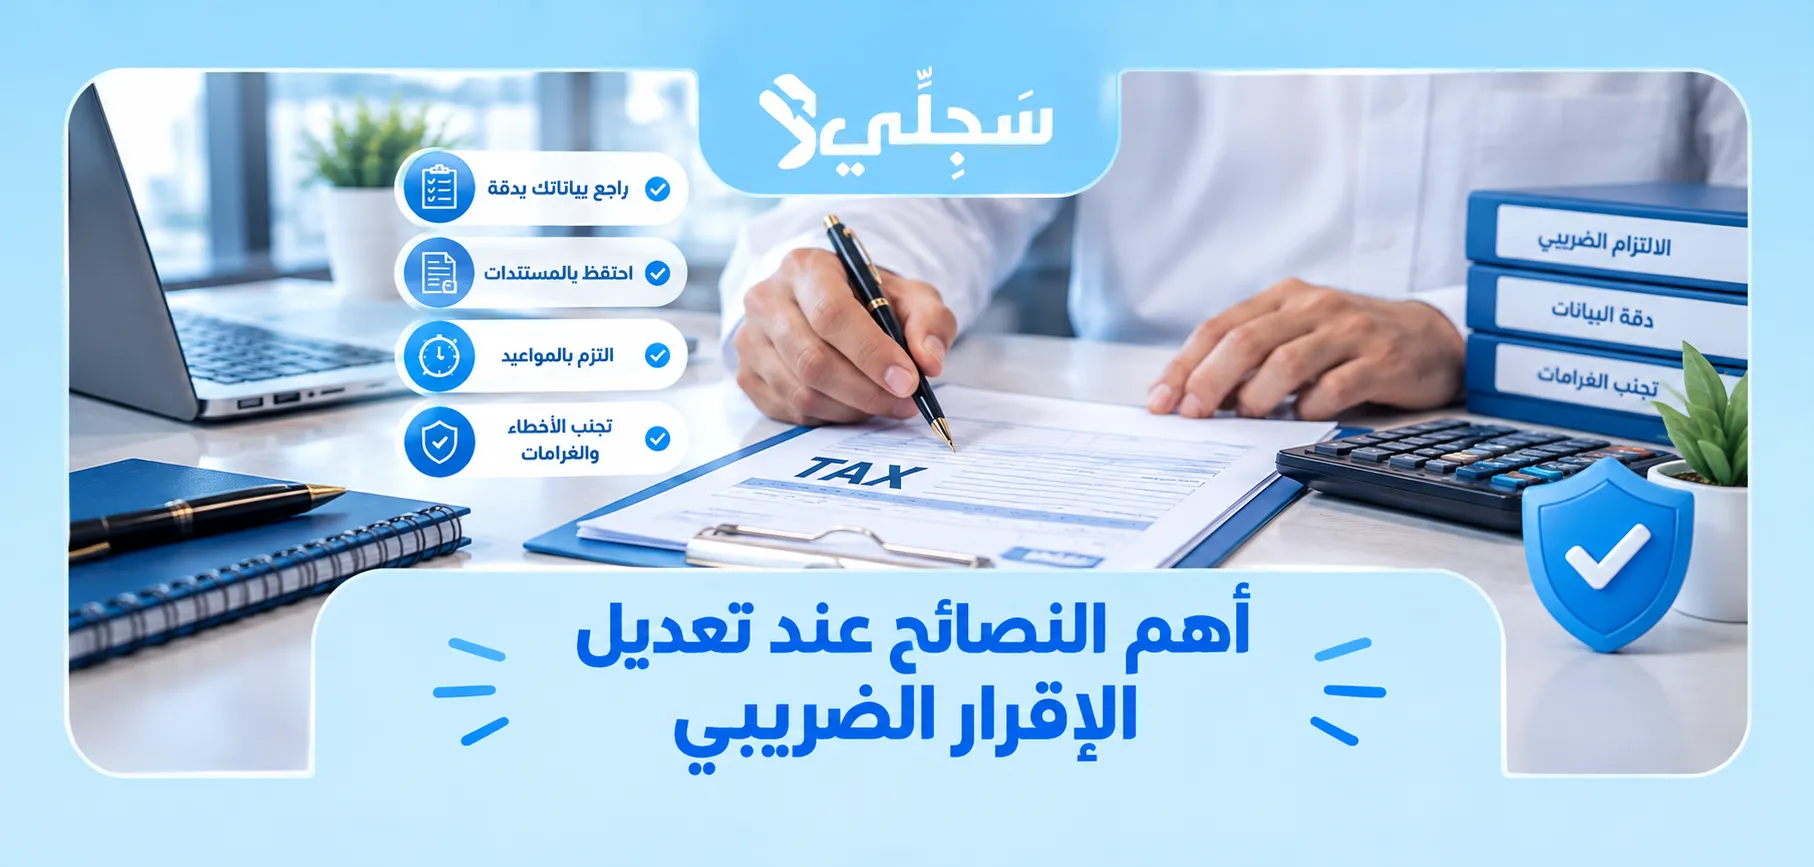
يتطلب اتباع طريقة تعديل الإقرار الضريبي دقة في مراجعة المستندات والبيانات، لأن الهدف هو تقديم المعلومات التي تعكس الوضع الضريبي الحقيقي للمنشأة، ويمكن اتباع بعض الخطوات العملية قبل إرسال الإقرار المعدل:
مراجعة البيانات قبل تقديم الإقرار المعدل
يفضل أن يتم إجراء مراجعة شاملة للإقرار الضريبي بعد تصحيح الخطأ، وليس الاكتفاء بتعديل الرقم أو البند الظاهر في الخطاب، وتشمل هذه المراجعة مقارنة المشتريات والمبيعات والضريبة مع السجلات و الفواتير المحاسبية، والتأكد من عدم وجود أخطاء أخرى.
الاحتفاظ بالمستندات والسجلات المؤيدة للتعديل
الاحتفاظ بالمستندات المحاسبية والفواتير والسجلات والقيود التي توضح سبب التعديل والقيمة الصحيحة، ووجود هذه المستندات سوف يساعد على تفسير تغيير الإقرار عند طلب الهيئة، كما يسهل على المحاسب أيضًا مراجعة الحسابات فيما بعد.
التأكد من صحة المبالغ والبيانات المدخلة
قبل تقديم الإقرار، يجب التحقق من الفترة الضريبية والبيانات المالية وجميع القيم المدخلة وأسباب التعديل والمرفقات، هنا يمكن الاستفادة من منصة سجلي السجل في تنظيم تلك البيانات والمستندات مما يسهل على المنشأة مراجعتها قبل اتخاذ أي إجراء لتصحيحها.
الأسئلة الشائعة
ما المستندات المطلوبة لتعديل الإقرار الضريبي؟
تختلف هذه المستندات وفقًا لنوع الخطأ، وقد تشمل الإشعارات والفواتير وكشف البنك ودفتر الأستاذ والتقارير الخاصة بالمشتريات والمبيعات والفرق بين الإقرارين، ويجب أن يتم حفظها بشكل منظم ومرتب وكامل لتقديمها في حال طلب الهيئة أو عند الفحص.
هل تحتاج المنشأة إلى محاسب لتعديل الإقرار؟
يمكن تنفيذ تعديل الإقرار الضريبي في حال وجود خطأ في السجلات، ولكن المختص سوف يفيد عند وجود أي فروقات كبيرة أو أخطاء متكررة أو عدة فترات، أو أثر محتمل على الغرامات، كما تبقى المنشأة في نظر الهيئة مسؤولة مسؤولية كاملة عن صحة البيانات.
هل يمكن تعديل إقرار ضريبة الدخل بنفس الطريقة؟
لا، لا تكون الخدمة والمسار متطابقين، لذا توفر هيئة زاتكا خدمة مستقلة لتعديل إقرار ضريبة الدخل للمنشآت الأجنبية، ولهذا يجب تحديد نوع الضريبة في البداية، ثم اتباع الخطوات الخاصة بخدمة التعديل الظاهرة في حساب المنشأة مع الاحتفاظ بالمستندات والسجلات.
في الختام، تساعد معرفة طريقة تعديل الإقرار الضريبي المنشآت على معالجة الأخطاء بشكل صحيح وتقليل مخاطر عدم الالتزام والإفصاح، ويبدأ التصحيح بمراجعة المستندات والبيانات، ثم تعديل الإقرار بشكل إلكتروني وفقًا لإجراءات هيئة الزكاة والضريبة والجمارك، وبالتأكيد مع الالتزام بالمواعيد وحفظ المستندات اللازمة، وهنا يبرز دو منصة سجلي كونها تساعد على حفظ البيانات والسجلات المالية لتسهيل الرجوع إليها عند الحاجة.