
ينبغي معرفة كيفية حساب زكاة المال للشركات كونها لا تعتمد على نسبة ثابتة، بل يتم تحديدها وفقًا لمجموع الأموال المخصصة للتجارة، ثم استبعاد أموال الأصول التشغيلية وطرح الالتزامات، لهذا تحتاج الشركة إلى إعداد قوائم مالية دقيقة وسجلات منتظمة ببيانات قابلة للمراجعة، وهنا تساعد منصة سجلي على ترتيب تلك التقارير، مع مراجعة متطلبات الرسمية والاستعانة بالمتخصصين عند اختلاف الملكية مما ينتج عن هذا التنظيم دقة القوائم وتقليل الأخطاء وتحسين جاهزية الملفات لمساعدة الإدارة على اتخاذ القرار المبني على بيانات واضحة.
كيفية حساب زكاة المال للشركات
يتم معرفة كيفية حساب زكاة المال للشركات عبر مراجعة أرصدة السنة المالية وتحديد العناصر الخاضعة للزكاة باستثناء الأصول الثابتة، وذلك وفق الأحكام التي يحددها قانون الزكاة والدخل السعودي؛ حيث تُنفذ الشركات في هذه الحالة الخطوات التالية:
- حصر الأرصدة البنكية والأرصدة النقدية والديون والمخزون والاستثمارات.
- التمييز بين الأصل المعد المباع والأصل المستخدم في العمليات التشغيلية.
- مراجعة الالتزامات المخصومة وإثباتها في القيود في العقود و الدفاتر والفواتير.
- توثيق الأرقام بمصادرها وتاريخ تقييمها قبل إعداد ورقة الوعاء.
ما هي زكاة المال للشركات؟
يمكن تعريف زكاة المال للشركات على أنها القدر المستحق من الأموال المخصصة للتجارة أو الأموال النامية عند تحقيق الشروط المطلوبة، ولا تعني بذلك نسبة من قيمة الشركة ككل، ولكن نسبة من بيانات الفترة المالية وليس التقدير العام، وتختلف هذه النسبة وفقًا لحجم النشاط التجاري وملكية الشركة وطبيعة الأصول والالتزامات.
متى تجب الزكاة على الشركات؟
تجب الزكاة في حالة تحقيق النصاب، وفقا لطبيعة المكلف والضوابط واللوائح السارية، وعلى أن تحدد الشركة تاريخ السنة المالية، ثم مراجعة الأموال التي استوفت الشروط، ولابد من الإشارة إلى ضرورة إعداد الملفات بشكل مبكر لمعالجة أي فروقات وللتأكد من استكمال المستندات.
ما الشركات الخاضعة للزكاة؟
يتم تحديد الشركات الخاضعة للزكاة بناءً على صفة الملكية ونوع الكيان والنشاط التجاري واللوائح المعمول بها، فقد تختلف النسبة من شركة يملكها أفراد خاضعون للزكاة عن المنشأة ذات ملكية مختلفة، ولهذا تحافظ الشركات دائمًا على عقود التأسيس وسجل الملكية والقرارات السابقة، وهنا يساعد قانون الزكاة والدخل السعودي على فهم الشروط والمتطلبات.
ما هو الوعاء الزكوي وكيف يتم تحديده؟
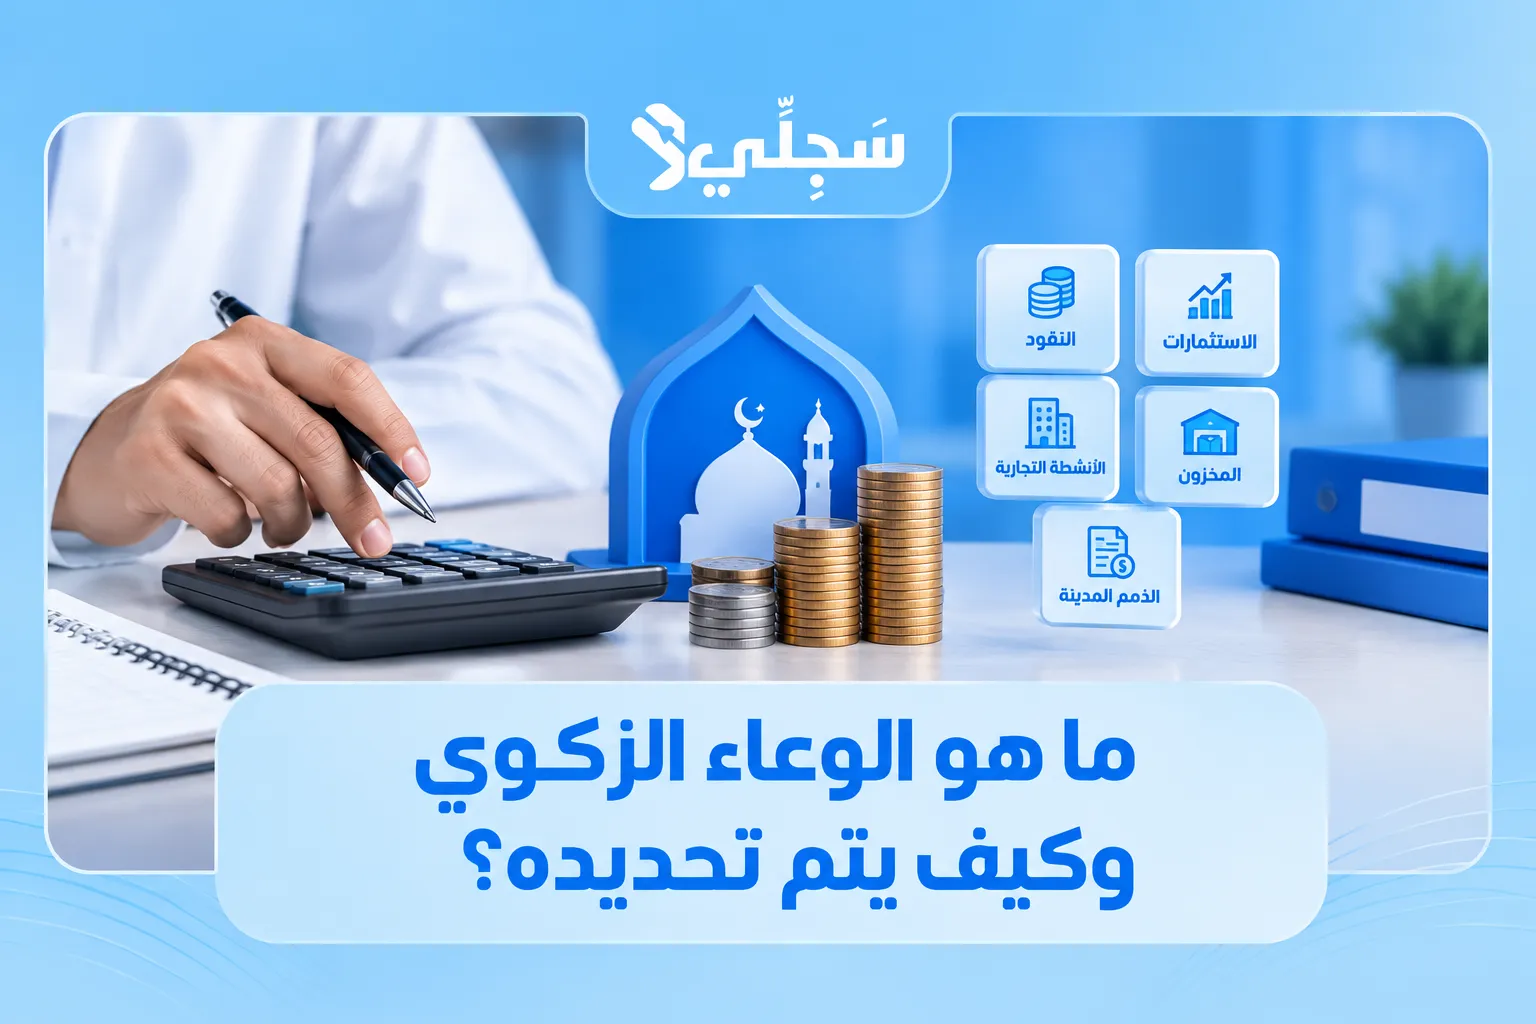
وعاء الزكاة هو عبارة عن الأساس الذي يتم احتسابه على المنشأة ويحدد وفق العناصر المالية والتعديلات المعتمدة مع الأخذ في الاعتبار حقوق الملكية والالتزامات والأصول والبنود الأخرى، ثم إجراء التعديلات اللازمة للوصول إلى الوعاء الخاضع للزكاة، وبعد تحديد ذلك الوعاء يتم تطبيق عليه النسبة المقررة لتحديد القيمة المستحقة.
الأموال والأصول التي تدخل في الوعاء الزكوي
تختلف البنود الداخلة في الوعاء المالي وفقا لطبيعة النشاط والمعالجة الفكرية المعتمدة، من أبرز تلك البنود ما يلي:
- النقد والذمم المدينة والمخزون.
- الديون المستحقة للشركة وفق ضوابطها.
- رأس المال والأرباح والاحتياطات.
- بعض الالتزامات التي تتعامل معها الشركة كمصادر تمويل.
الأصول التي لا تدخل في الوعاء الزكوي
لا تتعامل كافة أصول الشركة بنفس الطريقة، فهناك أصول يمكن أن يتم احتسابها ضمن الوعاء الزكوي عند استيفاء الشروط، ومن أبرز الأمثلة على ذلك الأصول الثابتة المستخدمة في النشاط التجاري، إلى جانب بعض الأصول التي لها معالجة زكوية خاصة مثل الاستثمارات التي خُصصت للزكاة في منشأة أخرى.
الديون والالتزامات التي تؤثر في الوعاء الزكوي
الالتزامات تؤثر في الوعاء الزكوي وفق طبيعتها ومدى انطباق الشروط عليها، ولذلك لا يمكن اعتبار الديون قابلة للخصم بشكل تلقائي، وتوضح اللائحة المعتمدة قواعد مقابلة الالتزامات بالأصول المتداولة وغير المتداولة، مع استكمال حقوق الملكية لتعويض ما ينقص من مصادر التمويل.
كيفية حساب زكاة المال للشركات؟
تعتمد كيفية حساب زكاة المال للشركات على تحليل القوائم المالية وتصنيف بنودها بدقة، ثم تطبيق العناصر الإضافية والخصم المحدد في اللائحة للوصول إلى الوعاء الزكوي، وتختلف هذه التفاصيل وفقًا لطبيعة المنشأة ونشاطها التجاري، سوف نوضح ذلك كما يلي:
تحديد الأموال والأصول الخاضعة للزكاة
تقوم الشركة بمراجعة القوائم المالية وكشوف البنك والتقارير الخاصة بالمخزون والاستثمارات، ثم تصنيف تلك البنود وتسجيل قيمتها ومصادرها، وإجراء المطابقات اللازمة لتجنب إدخال أي أصل تشغيلي أو استبعاد المخزون عن طريق الخطأ.
تحديد المصروفات والالتزامات المسموح بخصمها
تقوم الإدارة بمراجعة الالتزامات التي يجب طرحها ومطابقتها مع الفواتير والعقود اللازمة، ويجب أن يكون الرصيد حقيقيًا مرتبطًا بفترة زمنية محددة، ومطابقًا للمستندات، وموثقًا بالتسويات اللازمة.
حساب صافي الوعاء الزكوي
يقوم المسؤول بجمع العناصر الداخلية وطرح الالتزامات، ثم إثبات المعادلة في ورقة منفردة ومقارنتها بالأصول والخصوم لاكتشاف أي أخطاء، وبذلك تكون حساب زكاة المال للشركات قابلة للفحص، وسوف تتمكن الإدارة من معرفة أساس المبلغ المستحق.
تطبيق نسبة الزكاة
بعد اعتماد الوعاء الذكري، يتم تطبيق النسبة المئوية المحددة، وفي الغالب تكون بمعدل 2.5% عند انطباق الحساب الهجري، بينما قد تحتاج الفترة الميلادية إلى معالجة نسبية مختلفة، لذلك يجب التأكد من نوع الفترة أولاً ووضع الشركة قبل استخدام أي نموذج.
التحقق من النصاب والحول الزكوي
على الشركة مراجعة النصاب حول الوعاء الزكوي وإثبات تاريخ البداية ويوم الإقفال، وفي حال تغيير النشاط التجاري أو الشكل القانوني للمنشأة، لذا يُفضل الحصول على رأي من متخصص فقط تتغير طريقة الحساب والمواعيد.
ما الأصول التي تخضع للزكاة في الشركات؟
تختلف معالجة الأصل بناءً على طبيعته والغرض من استخدامه ونشاط الشركة، وتساعد معرفة كيفية تحليل القوائم المالية للشركات على تحديد كل بند وتصنيفه بشكل صحيح قبل احتساب الوعاء المالي خاصة الأصول التي تتضمن أصولاً متداولة وأخرى غير متداولة، والتي تختلف في معاملتها، وفيما يلي شرح تفصيلي للأصول الخاضعة للمعالجة:
النقد والأصول السائلة
يتم مراجعة نقدية الصندوق والأرصدة البنكية باعتبارها من أهم البنود عند تكوين الوعاء المالي مع مطابقتها بالكشوف للتأكد من دقتها، ثم تقوم الشركة بتوضيح الفروقات والتحويلات المعلقة والنقد المقيد، ثم استبعاد الأخطاء قبل إدخال الرصيد في الوعاء.
المخزون التجاري
يحتاج المخزون المخصص للبيع إلى تقييم وجرد واقعي، ويشمل ذلك البضاعة الجاهزة والأصناف في نهاية المدة، كما يتم تصنيف التالف ومطابقة الكميات مع نظام الفواتير والمستودعات، لأن الزيادة أو الإغفال تؤثر على المخزون.
الديون المستحقة للشركة
تقوم الشركة بمراجعة الذمم المدينة وفق عمر الدين، واحتمالية تحصيل الدين القابل للتحصيل يختلف عن الدين المعدوم، وسوف تساعد الكشوف على الكشف عن العملاء والمطابقات وتفسير التسويات.
الاستثمارات والأرباح
يتم فحص الاستثمارات وفقا للغرض الاستخدام، فالاستثمار المخصص للتجارة يختلف عن المحتفظ به كعائد طويل الأجل، كما يتم مراجعة الأرباح والتوزيعات لتجنب إدراج قيم غير صحيحة.
الأصول الثابتة والتشغيلية
الأصول الثابتة المستخدمة في العملية التشغيلية لها معالجة تختلف عن الأصول المحفوظة بغرض التجميد، وقد تدخل ضمن الأصول التي يجب احتسابها عند استيفاء الشروط، لذلك يجب تحديد استخدام الأصل وتابعيته وفق البيانات المالية والضوابط الزكوية.
مثال عملي على حساب زكاة شركة
مثال توضيحي على كيفية حساب زكاة المال للشركات، نفترض أن شركة لديها رصيد نقدي بقيمة 300 ألف ريال، ومخزون بقيمة 450 ألف ريال، وديون مرجوة بقيمة 150 ألف ريال، والتزامات مقبولة بقيمة 200 ألف ريال.
تحديد عناصر الوعاء الزكوي
تقوم الشركة بجمع المخزون والنقد والديون المرجوة ليبلغ الإجمالي 900 ألف ريال، لا يتم إضافة قيمة الآلات أو المبنى التشغيلي إذا انطبق عليه الوصف مع توثيق كل بند برقم مؤيد أو كشف.
H3: حساب الوعاء الزكوي
يتم طرح مبلغ الالتزامات البالغة 200 ألف ريال من العناصر الزكوية البالغة 900 ألف ريال، وبذلك يكون الوعاء الافتراضي هو 700 ألف ريال سعودي بشرط أن يكون تصنيفه صحيحًا ويقبل الخصومات.
H3: حساب قيمة الزكاة المستحقة
إذا تم تطبيق معدل 2.5%، تكون الزكاة المحتسبة 17,500 ريال، يتم احتسابها عن طريق 700,000 ريال × 2.5%، وذلك يعتبر رقمًا توضيحيًا قد يتغير باختلاف الالتزامات أو التقييم أو الأساس الزمني المحدد.
ما الأخطاء الشائعة عند حساب زكاة الشركات؟
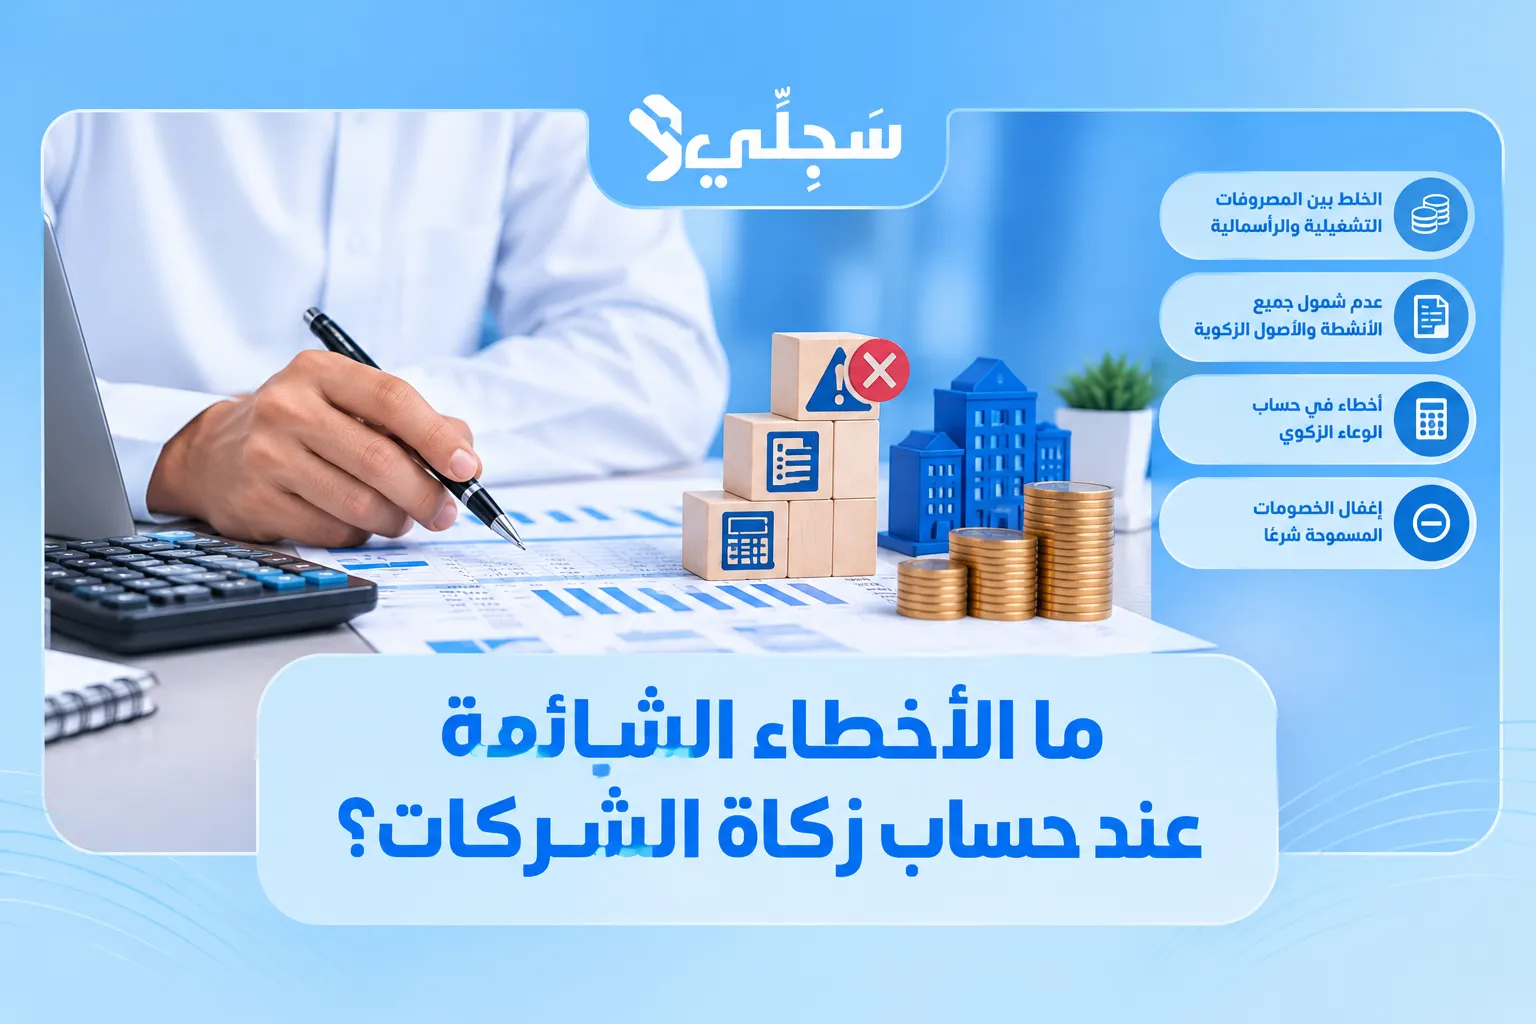
الأخطاء تحدث عادة بسبب عدم معرفة كيفية حساب زكاة المال للشركات، وقد ينتج عن ذلك نقص في المستندات أو خلط بين الوعاء الذكي والحساب المحاسبي، لذا يجب على الشركة تعيين مسؤول قادر على حفظ الأوراق ومراجعة النتيجة قبل اعتمادها، ومن أبرز الأخطاء الشائعة التى يجب تجنبها ما يلي:
الخلط بين الأصول الخاضعة وغير الخاضعة للزكاة
من أكثر الأخطاء شيوعًا هي اعتبار كافة أصول الشركة خاضعة للزكاة بنفس الطريقة، أو استبعاد أصل بدون التحقق من شروط الحسم، والصحيح هو أنه يجب دراسة طبيعة كل أصل والغرض من استخدامه، ثم تطبيق المعالجة الزكوية المناسبة له.
احتساب الأصول أو الديون بطريقة غير صحيحة
قد ينتج عن هذا الخطأ استخدام قيمة أصل غير صحيح أو اعتبار أحد الالتزامات قابلاً للحسم بدون استيفاء شروطه، لذا يجب مطابقة الأرقام جيداً مع القوائم المالية والمستندات لكل بند.
استخدام نسبة زكاة أو بيانات غير محدثة
الاعتماد على الأدلة والقواعد القديمة قد يؤدي إلى نتائج غير دقيقة خاصة بعد صدور اللوائح التنفيذية الجديدة التي قامت بتحديث اللوائح والبيانات التي يجب على الشركات الالتزام بها.
عدم توثيق البيانات والحسابات بشكل صحيح
يساعد الاحتفاظ بالمستندات والقوائم المالية والبيانات اللازمة على مراجعة الحساب وإثبات كيفية الوصول للوعاء الزكوي كما يسهل أيضًا التنظيم الجيد اكتشاف الأخطاء وتصحيحها قبل تقديم الإقرار.
التزامات الشركات تجاه الزكاة
الالتزام الضريبي لا يقتصر فقط على معرفة كيفية حساب زكاة المال للشركات وإنما على كيفية إعداد البيانات والإقرار الضريبي وتقديم الوثائق والمستندات وسداد المستحقات في المواعيد المحددة وفقا للمتطلبات النظامية المعتمدة.
مسؤولية الشركة عن احتساب الزكاة وسدادها
تتحمل الشركة مسؤولية دقة البيانات المستخدمة لحساب الزكاة المستحقة وسدادها وفقًا للإجراءات المحددة، لذا يجب على المسؤول مراجعة الحسابات جيدًا والإقرار قبل تقديمها، والاستعانة بالمتخصصين في حال وجود أي استثمارات أو معاملات أو التزامات تحتاج إلى معالجة خاصة.
أهمية دقة البيانات والسجلات المحاسبية
تعتبر القوائم المالية والسجلات أساساً مهماً لإعداد المعلومات المالية بشكل صحيح، ويساعد انتظام تسجيل تلك العمليات وتصنيفها والاحتفاظ بالمستندات اللازمة في تقليل الأخطاء وتسهيل عملية المراجعة فيما بعد.
إعداد التقارير والمستندات المتعلقة بالزكاة
يجب تجهيز القوائم المالية والمستندات الخاصة بالبنود بدقة، إلى جانب التقارير والبيانات التي قد تكون ملزمة وفقا لحالة المنشأة، وهنا يمكن الاستعانة بـ مكتب محاسب قانوني معتمد لمراجعة تلك الحسابات والتأكد من أنها متوافقة مع المتطلبات الأخرى.
الأسئلة الشائعة
هل تختلف زكاة الشركات عن زكاة الأفراد؟
نعم تختلف، لأن شركات تحتسب بناءً على القوائم المالية الخاضعة للمعالجة والتي تعتمد على عناصر محددة وفق اللوائح المعتمدة، ولذلك لا يصح تطبيق طريقة زكاة المال الشخصي على الشركات بشكل مباشر دون مراعاة طبيعة المكلف.
متى تحتاج الشركة الى محاسب متخصص؟
تحتاج الشركة إلى متخصص في حال وجود مخزون كبير أو استثمارات متعددة، أو ملكية مختلطة، أو ديون متنوعة، أو فرق بين الدفاتر والقوائم المالية، هنا يفيد المحاسب بقدرته على اختبار المستندات والتصنيفات ومراجعة السجلات قبل تقديمها خاصة عند وجود أعوام سابقة أو تعديلات.
هل تدخل الأصول الثابتة في زكاة الشركة؟
لا، لا تدخل الأصول الثابتة المستخدمة في تشغيل النشاط التجاري مثل المباني والآلات والمعدات في الوعاء الزكوي، وفي الغالب تختلف هذه المعالجة إذا أصبحت الأصول الثابتة مخصصة للبيع وفقًا للوائح والضوابط المعتمدة.
في الختام، فهم كيفية حساب زكاة المال للشركات سوف يساعدهم على إعداد الوعاء المالي بصورة دقيقة والالتزام بالشروط والمتطلبات النظامية الواردة في اللوائح المعتمدة، حيث تعتمد هذه العملية على تحليل القوائم، تصنيف الأصول والالتزامات، لذلك تدعم منصة سجلي ترتيب هذه التقارير والسجلات ومراجعة الوعاء المالي مع المتخصصين قبل اعتماده، وذلك يمكن المكلفين من تقديم الوعاء في الوقت المحدد.