
توضح طريقة استرجاع القيمة المضافة الإجراءات التي يجب اتباعها لرد الرصيد الضريبي للمنشآت المؤهلة، ولا يتم استرداد ذلك الرصيد تلقائيًا بل يحتاج الأمر للتحقق من أهلية المنشأة وصحة الفواتير والسجلات والبيانات، مع مطابقة الرصيد مع الإقرار والسجلات المحاسبية الأخرى، لذلك تساعد منصة سجلي المنشآت على تنظيم الملفات وتجهيز المستندات المطلوبة، وفي هذا المقال سوف نوضح الشروط والخطوات اللازمة لتقديم طلب الاسترداد ومتابعته، بالإضافة إلى برز أسباب الرفض والنقاط التي يجب مراجعتها قبل الإرسال لتجنب الأخطاء والتأخير.
طريقة استرجاع القيمة المضافة
تعتمد طريقة استرجاع القيمة المضافة على نوع الطلب المقدم ومصدر الرصيد، فقد يرتبط ذلك بالرصيد الدائن أو بفئة مؤهلة، ولهذا يجب اختيار المسار الصحيح، لان الفاتورة واحدها لا تكفي بل يجب أن يتم ارتباط العملية بالنشاط وقابليتها للخصم، وفيما يلي أهم النقاط التي ينبغي مراجعتها قبل البدء في عملية الاسترجاع:
- تحديد أسباب الاسترداد والجهة المقدَّم إليها الطلب.
- التأكيد على أن المنشأة مسجلة في الخدمة المناسبة.
- مطابقة الفواتير مع الإقرار الضريبي والقيود المحاسبية.
- تجهيز المستندات المؤيدة بصيغة واضحة وسهلة القراءة.
- متابعة حالة الطلب من حساب المنشأة والرد على أي معلومات إضافية.
ما هو استرجاع ضريبة القيمة المضافة؟
يعرف استرجاع ضريبة القيمة المضافة على أنه المبلغ الذي تقوم المنشأة أو الجهة المستحقة باسترداده في حال وجود رصيد دائن أو انطباق أحد شروط الاسترداد، تقوم هيئة الزكاة والضريبة والجمارك بفحص الطلب المقدم للتأكد أولاً من صحة الرصيد وسلامة المستندات والوثائق المقدمة، وأن البيانات تتوافق وتتطابق بشكل رئيسي مع الإقرارات الضريبية المقدمة والسجلات والمستندات.
مفهوم استرداد ضريبة القيمة المضافة
يمكن تعريف استرداد ضريبة القيمة المضافة على أنه رصيد دائن ينشأ عندما تزيد ضريبة المدخلات القابلة للخصم عن ضريبة المخرجات، ويقوم المكلف وفقًا لحالته وإجراءاته بطلب استرداد الرصيد أو ترحيله لفترة زمنية أخرى، ولا يشمل الاسترداد جميع المبالغ المدفوعة، ولكن هناك بعض الضوابط التي تخص طبيعة تلك المصروفات وصحة الفاتورة ومدى ارتباط الشراء بالنشاط الاقتصادي، لذلك يجب الفصل بين الضريبة القابلة للخصم والمصروفات التي لا يمكن للنظام السماح باسترداد ضريبتها.
أهمية استرجاع ضريبة القيمة المضافة للشركات
بعد توضيح طريقة استرجاع القيمة المضافة، يمكننا التأكيد على أهميتها حيث إنها تساهم في تحسين تدفق النقد وتقليل الأموال المجمدة للمنشآت، كما تتيح إمكانية استخدام هذا المبلغ في المخزون وتوسيع المصروفات فيما بعد، لهذا يجب مراجعة الإقرارات بشكل دوري لاكتشاف الأرصدة القابلة للاسترداد، وتظهر أهمية القيام بهذا الإجراء في النقاط التالية:
- اكتشاف الأخطاء بين الإقرارات والفواتير في وقت مبكر.
- تحسين إدارة السيولة بدلاً من ترك الرصيد الدائم بدون متابعة.
- رفع جودة السجلات الضريبية والمحاسبية.
- تقليل احتمال رفض الطلب بسبب ضعف المستندات.
- دعم قرارات الإدارة الخاصة بالتدفقات النقدية والمشتريات.
شروط استرداد ضريبة القيمة المضافة في السعودية
تختلف شروط استرداد ضريبة القيمة المضافة وفقًا لنوع الطلب، ففي حالة رصيد الدائن يجب أن يكون المبلغ ناتجًا عن بيانات صحيحة، فواتير نظامية، ومعاملات خاصة بالنشاط التجاري، أما الأفراد المؤهلون، فينطبق عليهم شروط التسجيل والفئة والمستندات المحددة في الخدمة، لذا يجب على مقدم الطلب مراعاة ما يلي:
- وجود حساب نشط في بوابة هيئة الزكاة والضريبة والجمارك.
- كتابة بيانات المنشأة أو الجهة كما هي في المستندات الرسمية.
- تقديم إقرار ضريبة القيمة المضافة للفترة الزمنية عند ارتباط الطلب برصيد دائن.
- إثبات قيمة الضريبة من خلال المستندات والفواتير الواضحة.
- استخدام حساب البنك باسم مقدم الطلب.
- الرد على استفسارات ومتطلبات الهيئة خلال المدة المحددة.
الفئات المؤهلة لاسترجاع الضريبة
بعد توضيح طريقة استرجاع القيمة المضافة، سوف نركز أكثر على الفئات المؤهلة، والتي تختلف باختلاف مسار الخدمة، قد تستفيد المنشأة من رصيد الدائن بينما توجد أخرى تستفيد من خدمة الأشخاص المؤهلين مثل بعض المؤسسات الدبلوماسية والمؤسسات الخيرية وفقا للشروط النظامية المحددة من قبل الهيئة مسبقا، كما توجد بعض الحالات الخاصة لمشروعات النفع العام أيضا التي يسمح لها باسترداد الضريبة ولكن بضوابط مستقلة، لهذا يجب قراءة شروط الخدمة جيدا.
المستندات المطلوبة لطلب الاسترداد
تحتاج هيئة زاتكا إلى بعض المستندات للتحقق من صحة الحساب ومن مصدر الرصيد الدائن، قد تختلف تلك المستندات وفقًا للطلب لذا يُفضل تجهيزها مسبقًا، وتتمثل فيما يلي:
- رقم التسجيل الضريبي للمنشأة وبياناتها.
- الإقرار الضريبي الناتج عنه رصيد دائن.
- سجلات المشتريات والمبيعات والفواتير الضريبية.
- كشوف التسوية وكشوف الحساب التي تشرح كيفية احتساب الرصيد.
- بيانات الحساب البنكي لمقدم الطلب والمستند الثابت لملكيته.
- العقود أو الموافقات الإضافية في الحالات الخاصة مثل مشروعات النفع العام.
الحالات التي لا يمكن فيها استرجاع ضريبة القيمة المضافة
قد يرفض طلب استرجاع ضريبة القيمة المضافة في بعض الحالات، والتي تتمثل فيما يلي:
- في حال كانت المشتريات غير متعلقة بالنشاط الاقتصادي.
- عند عدم وجود فاتورة ضريبية صحيحة.
- عندما تكون الضريبة غير قابلة للخصم وفقًا للوائح المعتمدة.
- عند اختلاف اسم المورد أو الرقم الضريبي للمنشأة أو قيمة الفاتورة عن البيانات المسجلة سابقًا.
- تقديم الطلب من قبل جهة غير مؤهلة.
- عدم وجود إقرار ضريبي مقدم.
- في حال وجود رصيد غير مدعوم بمستندات و سجلات.
- عند انتهاء المهلة الخاصة بالخدمة المحددة.
طريقة استرجاع القيمة المضافة إلكترونيًا
تتم طريقة استرجاع القيمة المضافة من خلال الخدمات الإلكترونية التابعة للهيئة، وتبدأ بمراجعة الرصيد الدائن واختيار الخدمة اللازمة مع التدقيق الدقيق للملفات قبل إرسالها، لأن أي نقص فيها قد يؤثر على المعالجة، وتوضح طريقة استرجاع القيمة المضافة بأن ترتيب المستندات يسبق رفع الطلب، وسوف نستعرض الخطوات بالتفصيل كما يلي:
خطوات تقديم طلب استرداد ضريبة القيمة المضافة
تتضمن طريقة استرجاع القيمة المضافة بعض الخطوات الإلكترونية والمتمثلة فيما يلي:
- زيارة بوابة هيئة الزكاة والضريبة والجمارك والدخول بحساب المنشأة.
- التوجه إلى قسم الضرائب غير المباشرة، ثم ضريبة القيمة المضافة.
- يتم اختيار خدمة طلب استرداد ضريبة القيمة المضافة.
- يتم إنشاء طلب جديد مع تحديد الفترة أو الرصيد الخاص بالطلب.
- كتابة قيمة المبلغ في المكان الصحيح مع بيانات الحساب البنكي.
- تحميل المستندات اللازمة، ثم مراجعة الإقرار والتعهدات قبل إرسال الطلب.
- حفظ رقم الطلب لتسهيل المتابعة لاحقًا.
- قبل إرسال الطلب، يجب مقارنة المبلغ المطلوب مع كشف الحساب والاقرار الضريبي.
- التأكد من عدم تكرار الطلب السابق عن نفس الرصيد.
إرفاق المستندات والبيانات المطلوبة
يتم رفع المستندات بالصيغة والحجم المحدد في البوابة الإلكترونية، على أن تكون جميع الصفحات كاملة وواضحة، يجب تسمية جميع الملفات بشكل واضح مثل فواتير المشتريات أو فواتير المبيعات حتى يمكن ربطها ببيانات المنشأة، لا يجب رفع ملفات عديدة غير منظمة، بل يجب أن يكون للملف فهرس يوضح المستند وقيمته وفترته، وعند تعدد الفواتير يتم عمل جدول داخلي يربط رقم الفاتورة بالمورد، الضريبة، ومكان الحفظ.
متابعة حالة طلب الاسترجاع
بعد تقديم طلب استرداد ضريبة القيمة المضافة، تتابع المنشأة حالة الحساب بالرقم المرجعي قد تكون تلك الحالة قيد المراجعة، أو تحتاج إلى المزيد من المعلومات، أو مكتملة للموافقة عليها، لذلك يجب فحص الإشعارات والرد على الهيئة في الوقت المحدد ببيانات متناسقة مع الإقرار.
إقرا أيضًا: غرامة تعديل إقرار ضريبة القيمة المضافة
دور شركة سجلي في استرداد ضريبة القيمة المضافة
يكمن دور شركة سجلي في دعم المنشآت وتنظيم ملفات الاسترداد، خاصة عند وجود تعدد الفواتير أو فترة الاسترداد، ولا تقوم المنصة بحل محل الهيئة لكنها تعمل على تقليل الأخطاء وتحسين جاهزية البيانات، وفيما يلي شرح تفصيلي يبرز دور سجلي:
تجهيز البيانات والمستندات اللازمة للاسترجاع
تبدأ سجلي في تجميع الفواتير والإقرارات الضريبية والتسويات وتصنيفها وفقًا للفترة والمصروف والمورد، وكذلك تقوم بمراجعة مطابقة المشتريات مع ضريبة المدخلات وتحديد المستندات الناقصة.
المساعدة في الإجراءات المحاسبية والضريبية
تساعد سجلي على تنظيم المستندات والقيود، مع الالتزام بتطبيق اللوائح والأنظمة الحالية، ومراجعة العمليات المعقدة والصعبة مع المتخصصين قبل رفعها للهيئة.
متابعة متطلبات طلب الاسترداد
تتطلب عملية المتابعة حفظ رقم الطلب والملاحظات وتجهيز الرد المناسب، لذا يكون من الأفضل إعداد قوائم تحقق المستندات والبيانات وتواريخ الإرسال والرد، مع الاحتفاظ بنسخة منها للاطلاع عليها فيما بعد.
كيف تتم مراجعة طلب استرجاع ضريبة القيمة المضافة؟
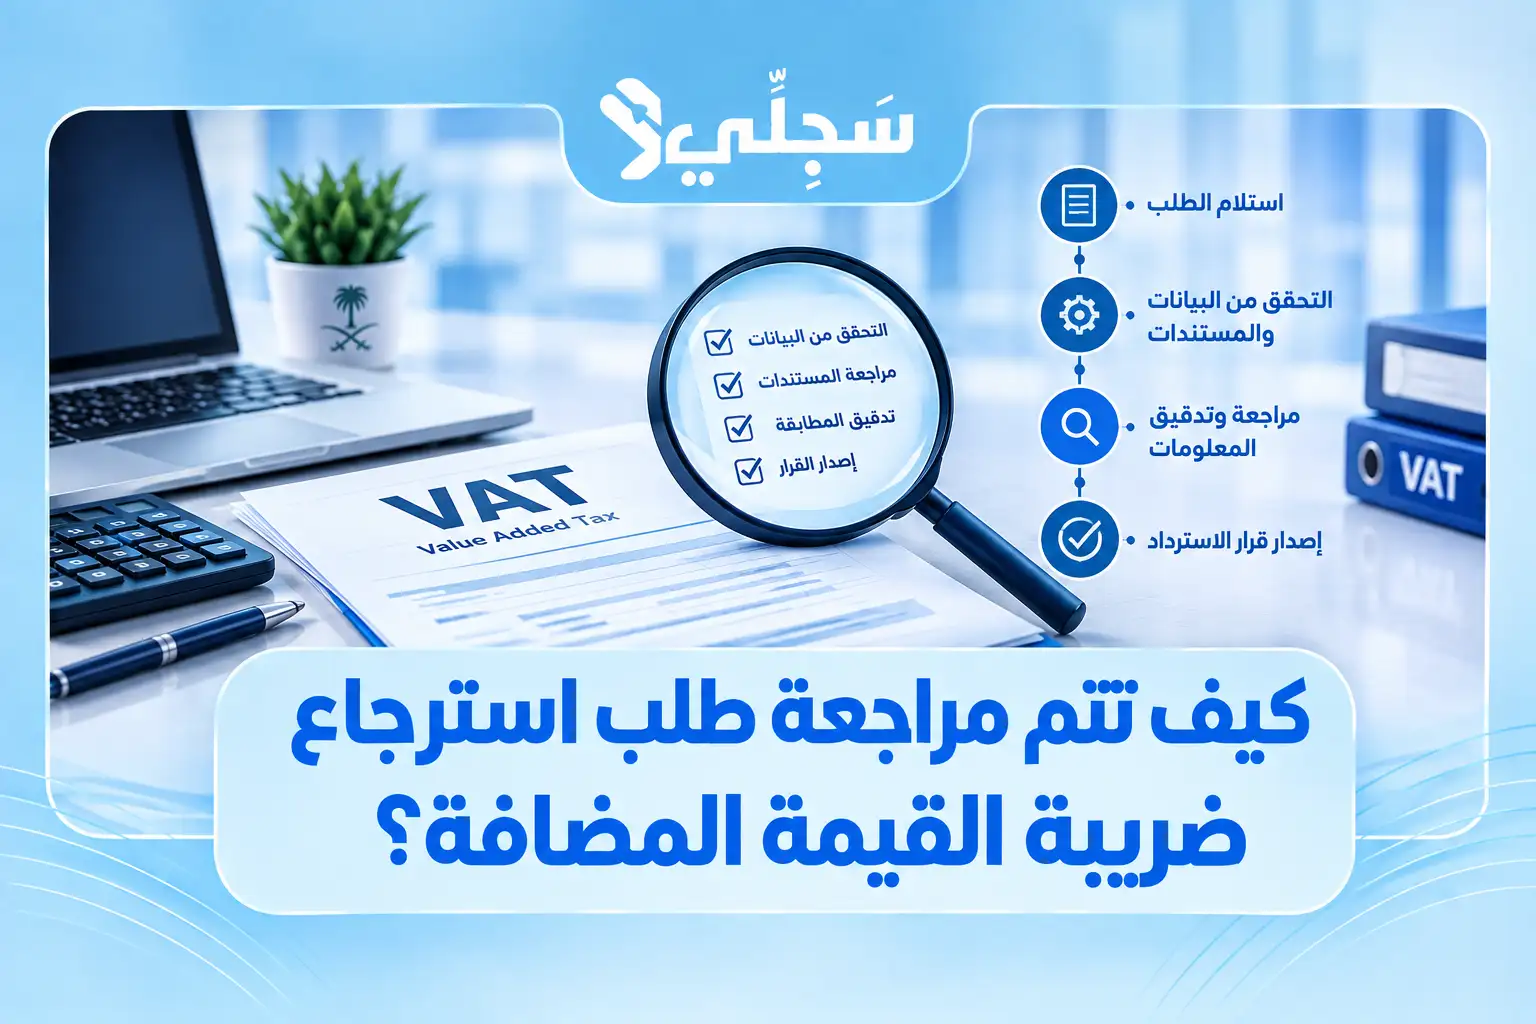
تراجع هيئة الزكاة والضريبة والجمارك مصدر الرصيد وصحة الفواتير مع التأكد من مطابقة الإقرار مع السجلات المتوفرة وارتباط المشتريات بالنشاط التجاري، ولا يعني ذلك طلب معلومات إضافية عند رفض الطلب، ولكن قد يكون جزءًا من خطوة طبيعية للتحقق الجيد، وفيما يلي شرح بالتفصيل كيف تتم عملية المراجعة:
فحص الطلب والبيانات المقدمة
فحص أهلية مقدم الطلب، واكتمال المبلغ والحقول، ثم مقارنة البيانات المسجلة بالإقرارات والمعلومات الخاصة بالموردين، والتحقق من رقم الفاتورة والتواريخ والتوريد.
طلب المستندات والمعلومات الإضافية
تطلب الهيئة بعض الفواتير أو العقود أو كشف الحساب أو التسوية الإضافية، لذا يجب الرد على الملاحظات في الوقت المحدد مع ربط كل مبلغ بمستند بدلاً من إرسال ملفات غير مرتبطة بالطلب.
الموافقة على طلب الاسترداد وصرف المبلغ
عند قبول طلب الاسترداد، يتم اعتماد المبلغ وتحويله إلى الحساب البنكي الخاص بمقدم الطلب عند استيفائه للشروط، قد تختلف تلك المعالجة لذا يجب متابعة حالة الطلب من البوابة الإلكترونية.
أسباب رفض استرجاع ضريبة القيمة المضافة
لا يعني رفض الطلب وجود مخالفة، قد يكون السبب نقص في المستندات أو اختلاف في البيانات، لذا تساعد المعرفة مسبقة بالأسباب المتكررة لحالات الرفض في تخمين أسباب الرفض، وسوف نوضح ذلك بالتفصيل كما يلي:
عدم استيفاء شروط الاسترداد
قد يحدث الرفض عند عدم أهلية مقدم الطلب أو عدم استحقاق الرصيد الدائن أو غياب أحد شروط الخدمة الأساسية، لذا يجب التأكد أولاً من الأهلية قبل إعداد الملفات.
وجود أخطاء في البيانات أو المستندات
في حال وجود اختلاف في الرقم الضريبي أو الحساب البنكي أو اسم المنشأة أو الفترة التي تحتاج للمعالجة، كذلك يجب أن يتم تصحيح الفروق الحسابية بين الفواتير والإقرار قبل تقديم الطلب
عدم صحة الفواتير والمستندات المؤيدة للطلب
ترفض المستندات غير الواضحة والمستندات الناقصة أو التي لا تشمل بيانات ضريبية وكذلك الفواتير غير الثابتة لعمليات الشراء الخاصة بالنشاط التجاري، لذا يجب حفظها بشكل جيد والتحقق منها قبل رفع الطلب.
الأسئلة الشائعة
هل تستطيع جميع الشركات طلب استرداد ضريبة القيمة المضافة؟
ليس بالضرورة، فقد تستطيع الشركات المسجلة تقديم طلب رد رصيد الدائن في حال تحقق الشروط، بينما توجد بعض الفئات الأخرى المؤهلة لخدمات خاصة، لذا يجب التحقق جيدًا من نوع الخدمة والأهلية والمستندات قبل إرسال الطلب.
كم تستغرق معالجة طلب الاسترداد؟
مدة معالجة الطلب تعتمد على النوع واكتمال البيانات ومدى الحاجة إلى معلومات إضافية، حيث تشير صفحة الخدمة الرئيسية إلى مدة محددة للخدمة، يتغير هذا الوقت عند وجود نقص في المعلومات أو طلب فحص إضافي، لذا يجب متابعة حالة الطلب إلكترونيًا والرد السريع على طلبات الهيئة.
هل يمكن استرداد ضريبة المشتريات الشخصية؟
الأصل أن الاسترداد يخص المشتريات الخاصة بالنشاط التجاري وضوابط الخصم، أما المصروفات الشخصية غير المرتبطة بالنشاط فلا تكون مؤهلة للاسترداد حتى لو كانت لديها فاتورة، لذا يُنصح بمراجعة طبيعة المصروف قبل إدخاله في الطلب.
الخاتمة
في الختام، يجب اتباع طريقة استرجاع القيمة المضافة والتي تعتمد على المراجعة الجيدة للأهلية والرصيد والفواتير قبل تقديم الطلب، لذلك يجب ترتيب الملفات المطابقة للإقرارات مع السجلات، وهنا تساعد منصة سجلي علي تجهيز المستندات وتقليل الأخطاء، مع الرجوع إلى المصدر الرسمي في حال وجود حالة خاصة أو تحديث.